Si tienes un piso en alquiler y este año has tenido que repintarlo entre inquilinos, hay una buena noticia fiscal que muchos propietarios desconocen: ese gasto puede restarse directamente de los ingresos que declaras por el alquiler. La Dirección General de Tributos ha dejado reciente constancia de cómo funciona esta deducción, y conviene entenderla bien antes de presentar la próxima declaración de la Renta.
Qué aclaró Hacienda sobre la pintura y el alquiler
La consulta vinculante de la DGT
Una consulta de la Dirección General de Tributos fechada en mayo de 2026 puso negro sobre blanco qué obras pueden deducirse en el IRPF los contribuyentes que tienen un piso en alquiler1, apoyándose en el artículo 13 del Reglamento del IRPF. Según ese artículo, son gastos de reparación y conservación los necesarios para mantener la vida útil del inmueble y su capacidad de uso. La pintura entra de lleno en esa categoría, junto a otras partidas habituales de mantenimiento.
Qué gastos concretos incluye la aclaración
La propia Hacienda detalla qué tipo de obras caen dentro de este concepto. Según la aclaración, entran aquí el pintado, revoco, arreglo de instalaciones o la sustitución de elementos como calefacción, ascensor o puertas de seguridad2. Son trabajos pensados para conservar la vivienda en condiciones de uso, no para mejorarla ni ampliarla.
Reparación sí, mejora no: la frontera que marca la diferencia
El matiz importante está en distinguir entre dos categorías que Hacienda trata de forma muy distinta:
- Reparación y conservación (pintura, arreglo de averías, sustitución de un elemento deteriorado por otro igual): se deduce de forma inmediata de los ingresos del alquiler del mismo ejercicio.
- Mejora o ampliación (como añadir aire acondicionado nuevo, cambiar ventanas por unas mucho más eficientes, o ampliar la cocina): no se deduce de golpe, sino que se suma al valor de adquisición de la vivienda y solo reduce la ganancia patrimonial el día que se vende.
Esta distinción no es nueva, pero la consulta de mayo de 2026 la deja más clara que nunca para quienes pintan entre inquilinos.
Cómo declarar correctamente el gasto de pintura
Qué necesitas guardar
Para que la deducción se sostenga ante una comprobación, conviene conservar documentación sólida:
- La factura del profesional o la empresa que hizo el trabajo, con el detalle del concepto.
- El justificante bancario del pago, que debe coincidir con el importe facturado.
- Fotografías del estado antes y después, útiles si Hacienda pide acreditar que se trataba de mantenimiento y no de una reforma de mayor calado.
El límite conjunto que pocos propietarios conocen
Los gastos de reparación y conservación no son ilimitados: comparten tope con los intereses de la hipoteca. Si la suma de ambos supera los ingresos del alquiler en el año, el exceso no se pierde, sino que se puede compensar en los cuatro ejercicios siguientes. Esto es relevante si coincide una repintada completa con otras reparaciones en el mismo año fiscal.
El caso especial del piso vacío entre inquilinos
Un punto que genera dudas habituales es qué pasa cuando se pinta mientras la vivienda está vacía, antes de encontrar nuevo inquilino. La práctica fiscal reconoce que estos gastos, si buscan la reincorporación inmediata del piso al mercado, suelen aceptarse igualmente como deducibles, aunque el piso no genere ingresos esos días concretos.
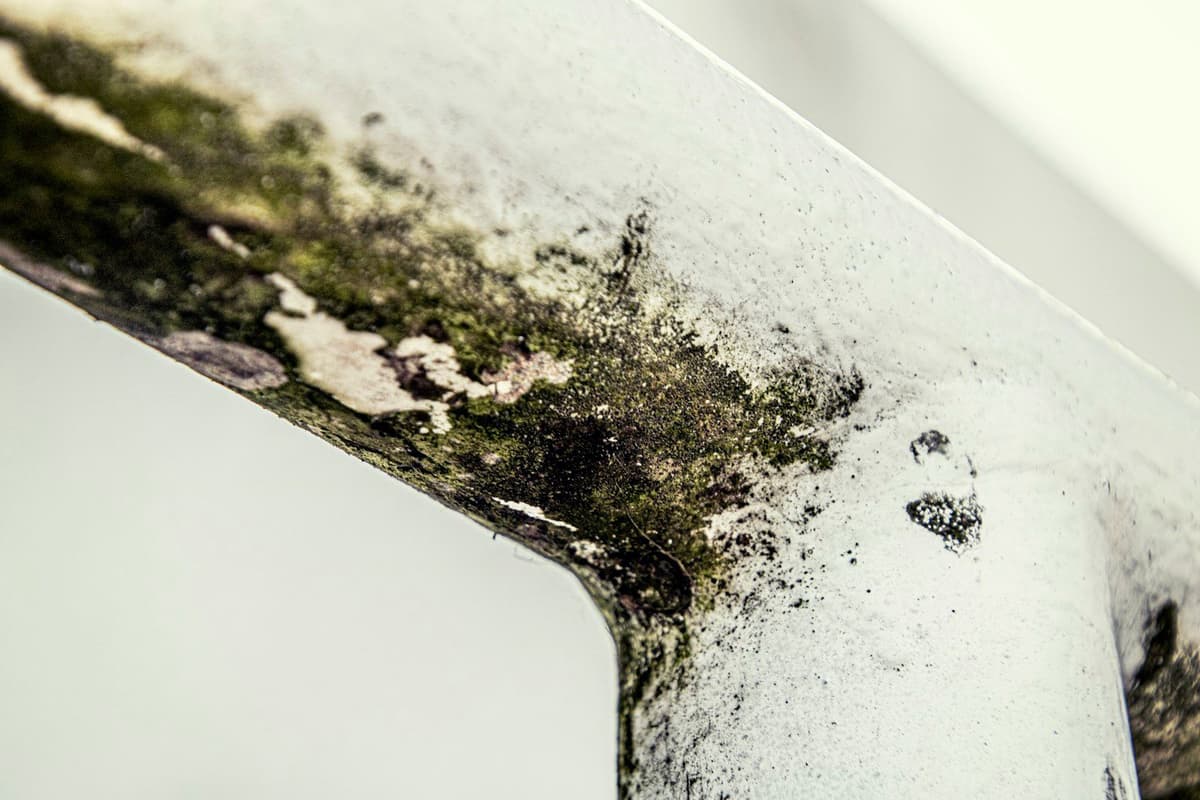
Si se está planificando repintar un piso entre contratos de alquiler, conviene aprovechar el cambio de inquilino para revisar también el estado general de paredes y techos. Nuestro servicio de pintura interior3 cubre precisamente este tipo de intervención de mantenimiento entre arrendamientos, y en nuestra plataforma siempre se piden fotos y vídeos de las superficies antes de cerrar cualquier presupuesto, para evitar sorpresas sobre el estado real de las paredes. Esto es especialmente útil cuando hay manchas de humedad o desperfectos dejados por el inquilino anterior, que pueden cambiar bastante el alcance real del trabajo frente a una simple mano de pintura.
Qué hacer si el piso necesita algo más que una mano de pintura
Cuándo el trabajo deja de ser "conservación"
No todas las intervenciones entre inquilinos son iguales a efectos fiscales. Repintar paredes que ya estaban pintadas es conservación. Pero si se aprovecha para quitar gotelé, alisar paredes con grietas o tratar una zona con humedad estructural, conviene documentar bien qué parte del presupuesto corresponde a cada tipo de trabajo, porque Hacienda puede interpretar que una reforma más amplia roza la mejora.
Tabla orientativa: tipo de obra y tratamiento fiscal
| Tipo de trabajo | Categoría fiscal | Cuándo se deduce |
|---|---|---|
| Repintar paredes ya pintadas | Reparación y conservación | En el mismo ejercicio, de los ingresos del alquiler |
| Quitar gotelé y alisar paredes | Reparación y conservación (normalmente) | En el mismo ejercicio, si no cambia la distribución |
| Tratar humedad puntual antes de pintar | Reparación y conservación | En el mismo ejercicio |
| Cambiar ventanas por otras mucho más eficientes | Mejora | Se suma al valor de compra, se recupera al vender |
| Ampliar o redistribuir espacios | Ampliación | Se suma al valor de compra, se recupera al vender |
Un consejo práctico para la próxima declaración
Si se tiene previsto pintar un piso alquilado antes de que acabe el año, conviene cerrar la factura y el pago dentro del mismo ejercicio fiscal en el que se quiere aplicar la deducción. Guardar también el contrato de alquiler vigente o el que se firmó justo después de la obra ayuda a demostrar que el gasto estaba vinculado a la actividad de arrendamiento, un detalle que agiliza mucho las cosas si Hacienda pide aclaraciones.
Preguntas frecuentes
Sí, siempre que se pueda demostrar que el objetivo era devolver la vivienda al mercado de alquiler lo antes posible. Conviene guardar la factura, el pago y, si es posible, el anuncio del piso en alquiler durante esas fechas.
Hay que separar ambos conceptos en la factura. La pintura se deduce como gasto de conservación en el mismo año, mientras que el cambio de ventanas, si mejora sustancialmente la eficiencia, se trata como mejora y se suma al valor de compra de la vivienda.
Lo ideal es tener una factura del profesional que hizo el trabajo, con el justificante de pago correspondiente. Un simple ticket de materiales puede servir como apoyo, pero por sí solo es más débil ante una comprobación de Hacienda.
No hay un límite específico solo para pintura, pero los gastos de conservación y reparación comparten un tope conjunto con los intereses de la hipoteca: no pueden superar los ingresos del alquiler de ese año. El exceso se puede aplazar hasta cuatro años.
Sí, es una norma estatal del IRPF que aplica a cualquier contribuyente con residencia fiscal en España que declare ingresos por alquiler, independientemente de si la vivienda está en Madrid, Valencia, Sevilla o cualquier otra ciudad.
¿Listo para pintar?
Consigue presupuestos gratis de pintores verificados en minutos. Sin compromiso.
Fuentes
Las fuentes externas se abren en una pestaña nueva.